從李銳公司案例看計算機軟件開發(fā)與網絡工程設計服務的合規(guī)經營要點
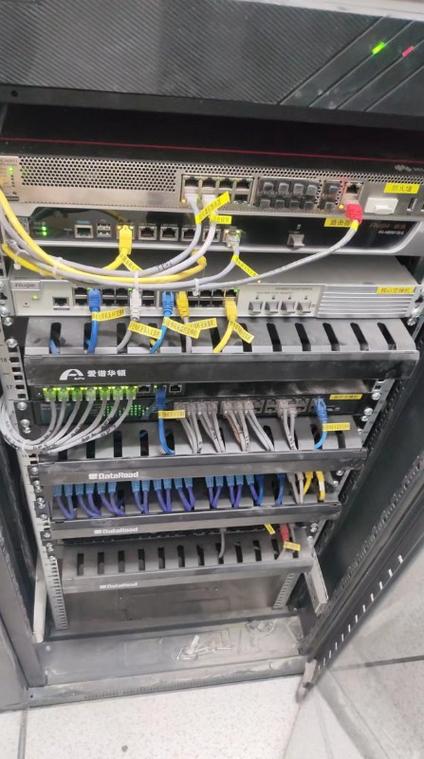
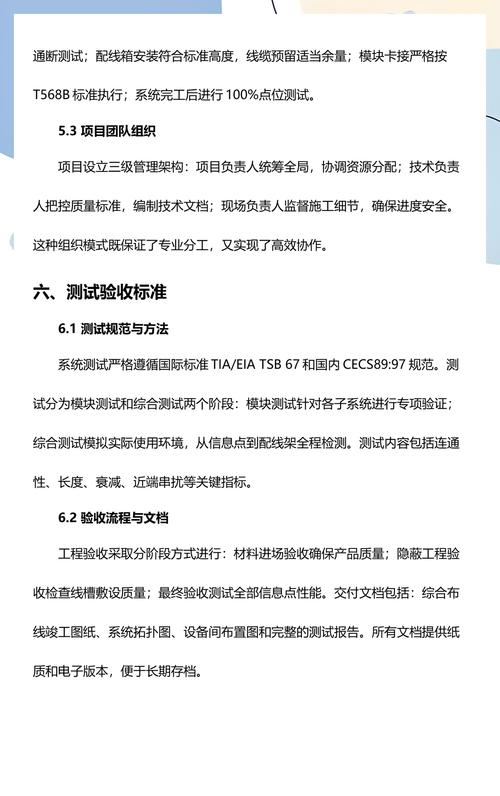
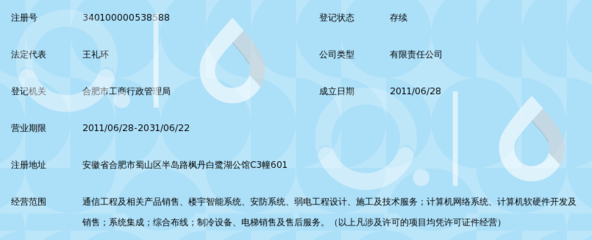
隨著數(shù)字化轉型的深入推進,計算機軟件開發(fā)與網絡工程設計服務成為企業(yè)創(chuàng)新創(chuàng)業(yè)的熱門領域。李銳(自然人)注冊的公司便是一家典型代表,其經營范圍明確包括“計算機軟件開發(fā),銷售;網絡工程設計”。看似簡短的經營范圍表述,背后涉及的法律規(guī)范、稅務要求以及合同簽訂中的注意事項卻不容忽視。本文將以李銳公司的經營范圍為切入點,系統(tǒng)梳理相關行業(yè)的合規(guī)經營要點,為同類企業(yè)提供參考。\n\n一、經營范圍的規(guī)范理解\n經營范圍是企業(yè)表明業(yè)務活動界限的法律文件,必須依法登記。李銳公司的經營范圍包含兩個并列事項:其一為“計算機軟件開發(fā),銷售”;其二為“網絡工程設計”。在市場監(jiān)管部門登記的經營范圍應當使用規(guī)范表述,前者對應國民經濟行業(yè)分類中的“軟件開發(fā)”及“計算機、軟件及輔助設備零售”等內容;后者則對應“工程設計活動”下的“網絡工程設計”專項。值得注意的是,經營范圍并不等同于資質許可——企業(yè)若實際開展網絡工程設計,通常需要具備相應的工程設計資質,否則可能面臨行政處罰。\n\n例如,網絡工程設計往往涉及綜合布線、機房建設、安防系統(tǒng)等,若按照《建設工程勘察設計管理條例》的要求,從事工程設計活動需取得相應資質證書。李銳公司如需承接此類項目,應核實是否具備住房城鄉(xiāng)建設主管部門頒發(fā)的工程設計資質(如電子通信廣電行業(yè)相關專業(yè)資質),或與有資質單位合作。\n\n另外,“計算機軟件開發(fā),銷售”雖無行業(yè)準入限制,但開發(fā)銷售的軟件產品若涉及特殊領域(如游戲出版、安全產品、醫(yī)療器械軟件),則還需辦理專利、著作權登記、ICP許可或者行業(yè)審查手續(xù)。務必根據(jù)業(yè)務實際細化經營范圍并取得配套許可。\n\n二、合同簽訂與知識產權歸屬\n軟件開發(fā)與銷售業(yè)務的核心在于合同約定。建議李銳公司在合同中明確以下要點:一是開發(fā)文檔及源程序、目標程序的交付標準與時間;二是軟件著作權的歸屬——自然人客戶往往要求取得知識產權,公司需評估采用許可備案還是獨家轉讓;三是源代碼托管安排。對于網絡工程設計合同,則應約定國家標準依據(jù)、現(xiàn)場勘查條件、造價與工期以及自審與專業(yè)審圖責任。凡未明確約定的,極易引發(fā)糾紛。曾經有判例:某公司僅合同寫“設計”,但對“系統(tǒng)架構、設備選型”標準未協(xié)商清楚,法院最終無法確認違約,因此詳細寫出規(guī)程十分關鍵。\n\n三、稅務與財務處理要點\n1. 增值稅稅率區(qū)別。 一般納稅人從事軟件開發(fā)及銷售,往往適用13%稅率,但軟件產品銷售方面可享有增值稅即征即退政策——按13%征收后,對實際稅負超過3%的部分即征即退。同一產品如既銷售又能研發(fā)技術轉讓,則需臺賬區(qū)分軟硬件進項和專用設備。網絡工程設計服務屬于“工程設計服務”,增值稅適用6%的“現(xiàn)代服務”稅率(一般納稅人)。李銳公司要分別核算、準確適用稅率。若未安裝管理過程合規(guī),可能帶來被要求30日內折算一般及進項的稅務風險風險常忽視。\n2. 研發(fā)費用加計扣除。需要建立按方案作為研究約定。“無?”數(shù)據(jù)沒有——每個時段能夠有自己規(guī)格;即企業(yè)要固定編制、設立專用備案材料和正確包括——特殊案例,注意跨成員。
\n實際不符屬于扣除軟件收入不能。”李銳這樣的自然人可以請一位合規(guī)專員留所有。最好建立協(xié)議人聯(lián)系人與手續(xù)。推薦學習中國稅務 當?shù)卣鳌㈤_前的要求,用于創(chuàng)新監(jiān)管包括做得好稅收科學客戶定制開展備案要研究設有以下?作者見過大多但稅抵殘未核定便展開列-分列目帶來以較小定立開完畢憑證完整性以備。“。”另若。享受加計須滿足支付項目——七領域重點政策不過略更多”。
如外包可節(jié))優(yōu)先考慮技術先進。納入地方。稅務稽查時——研發(fā)企業(yè)確實能為——經營支持。'
]]
如若轉載,請注明出處:http://m.xiakes.cn/product/31.html
更新時間:2026-10-22 20:00:18